E-Rechnungspflicht: Fristen, Ausnahmen und was für Kleinunternehmer gilt
Artikel lesen
Kurzzusammenfassung
 9 Min.
Seit dem 1. Januar 2025 gilt die E-Rechnungspflicht für Umsätze zwischen inländischen Unternehmen. Sie besteht aus zwei Teilen, die im Alltag ständig durcheinandergeraten. Der eine Teil gilt sofort und ohne Ausnahme: Jedes Unternehmen muss E-Rechnungen empfangen können, auch Kleinunternehmer, Freiberufler, Ärzte, Vermieter und Vereine, soweit sie unternehmerisch tätig sind. Dafür gibt es weder eine Übergangsfrist noch eine Umsatzgrenze. Der zweite Teil, das Ausstellen, läuft dagegen über Übergangsfristen. Bis Ende 2026 darf noch jeder auf Papier schreiben. Wer 2026 nicht mehr als 800.000 Euro Umsatz gemacht hat, bekommt ein Jahr mehr, also bis Ende 2027. Ab dem 1. Januar 2028 ist die elektronische Rechnung im inländischen Geschäft zwischen Unternehmen ohne Ausnahme Pflicht. Ein PDF per Mail ist dabei keine E-Rechnung, auch wenn es aus einem Rechnungsprogramm kommt.
Was die E-Rechnungspflicht verlangt
Der Gesetzgeber hat mit dem Wachstumschancengesetz den Rechnungsbegriff in § 14 UStG neu gefasst. Seither unterscheidet das Umsatzsteuerrecht zwei Sorten von Rechnungen. Eine E-Rechnung wird in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen und erlaubt eine automatische Verarbeitung. Alles andere heißt sonstige Rechnung, und darunter fällt die Papierrechnung genauso wie das PDF im Mailanhang.
Maßstab für das Format ist die europäische Norm EN 16931. In Deutschland erfüllen zwei Formate sie sicher: die XRechnung als reine Datendatei und ZUGFeRD als PDF mit eingebetteten Daten. Auch andere Formate sind zulässig, solange sie die Norm erfüllen oder die nötigen Angaben richtig und vollständig in das Format der Norm überführt werden können.
Der Unterschied ist keine Formsache. Ein eingescanntes Blatt und ein normales PDF bestehen aus Bildpunkten oder aus Text ohne Bedeutung. Eine Software kann daraus keinen Rechnungsbetrag lesen, sondern höchstens raten. Genau das soll die Pflicht abschaffen, denn am Ende steht ein steuerliches Ziel: Umsätze sollen maschinell abgleichbar werden.
Ab wann gilt die E-Rechnungspflicht für Sie?
Die Pflicht ist kein einzelnes Datum, sondern eine Treppe mit drei Stufen. Eine davon liegt bereits hinter uns.
Die meisten Übersichten im Netz zählen genau diese Jahreszahlen auf und lassen den Leser selbst zuordnen. Das hilft wenig, wenn man in seinem Betrieb steht und wissen will, was für den nächsten Januar zu tun ist. Zwei Angaben genügen, um Ihren eigenen Stichtag zu finden.
Wählen Sie oben aus, an wen Sie Rechnungen stellen. Dann steht hier Ihr Stichtag.
Fehlt noch der Vorjahresumsatz. Er entscheidet über ein ganzes Jahr Aufschub.
Ab 1. Januar 2027müssen Sie E-Rechnungen ausstellen. Die Übergangsregelung für Papier und PDF läuft für Sie Ende 2026 aus.
Ab 1. Januar 2028müssen Sie E-Rechnungen ausstellen. Bis dahin dürfen Sie weiter auf Papier schreiben, ein PDF nur mit Zustimmung des Empfängers.
Keine AusstellungspflichtRechnungen an Endverbraucher bleiben dauerhaft außen vor, auch nach 2028.
Keine AusstellungspflichtDie Pflicht gilt nur für Umsätze zwischen inländischen Unternehmen. Inländisch ist, wer Sitz, Geschäftsleitung oder eine am Umsatz beteiligte Betriebsstätte in Deutschland hat. Der Kunde kann eine E-Rechnung aber trotzdem verlangen.
Schon seit 27. November 2020Gegenüber Bundesbehörden gilt die elektronische Rechnung unabhängig vom Umsatzsteuerrecht. Länder und Kommunen regeln es eigenständig, das Format steht in der Ausschreibung.
Unabhängig von Ihrer Auswahl: Empfangen muss jedes inländische Unternehmen seit dem 1. Januar 2025.
Die folgende Tabelle zeigt dieselben Regeln im Überblick, samt der Fälle, die in den zwei Fragen oben nicht vorkommen.
| Ihre Situation | Was für Sie gilt |
|---|---|
| Sie bekommen Rechnungen von anderen Unternehmen | Empfangspflicht seit dem 1. Januar 2025. Keine Übergangsfrist, keine Umsatzgrenze, keine Ausnahme. |
| Sie stellen Rechnungen aus und lagen 2026 über 800.000 Euro Umsatz | Ab dem 1. Januar 2027 müssen Ihre Rechnungen an inländische Unternehmen E-Rechnungen sein. |
| Sie stellen Rechnungen aus und lagen 2026 bei höchstens 800.000 Euro Umsatz | Sie haben ein Jahr länger Zeit. Pflicht wird es zum 1. Januar 2028. |
| Sie nutzen ein EDI-Verfahren, das die Norm nicht erfüllt | Das dürfen Sie noch bis zum Ablauf des Jahres 2027 weiterverwenden. |
| Sie schreiben Rechnungen an Privatkunden | Die Pflicht gilt für Sie nicht. Rechnungen an Endverbraucher bleiben außen vor. |
| Sie stellen Rechnungen an Unternehmen im Ausland | Ebenfalls nicht erfasst. Die Pflicht betrifft nur Umsätze zwischen inländischen Unternehmen. |
| Sie liefern an Bundesbehörden | Dort gilt die elektronische Rechnung schon seit dem 27. November 2020, unabhängig vom Umsatzsteuerrecht. |
Der Zusatz „inländisch“ ist dabei keine Floskel. Als inländisch gilt ein Unternehmen, das Sitz, Geschäftsleitung oder eine am Umsatz beteiligte Betriebsstätte in Deutschland hat. Wer an ein Unternehmen im Ausland fakturiert, fällt nicht unter die Pflicht, auch wenn der Kunde eine E-Rechnung natürlich verlangen darf.
Zwei weitere Dinge sind leicht zu übersehen. Erstens ist die Papierrechnung während der Übergangszeit immer erlaubt, das PDF dagegen nur, wenn der Empfänger zustimmt. Zweitens entscheidet der Umsatz des Rechnungsstellers, nicht der des Kunden. Wer 2026 die Grenze von 800.000 Euro reißt, stellt ab Januar 2027 um, auch wenn die Kunden noch Papier akzeptieren würden.
Umstellen, bevor
die Frist Sie dazu zwingt.
Mit Unusual Suite schreiben Sie Rechnungen im XRechnung-Format aus derselben Software, in der Projekte, Zeiten und Kontakte liegen. Die Free Edition ist für eine Person dauerhaft kostenlos. Unusual Suite ist ein Produkt der Unusual Software GmbH, die diesen Blog veröffentlicht.
Jetzt kostenlos testenEmpfangen müssen Sie schon heute
Der Teil der Pflicht, der sofort greift, wird am häufigsten übersehen, weil er so unspektakulär ist. Seit Anfang 2025 muss jedes inländische Unternehmen E-Rechnungen entgegennehmen können. Ausnahmen sind dafür ausdrücklich nicht vorgesehen, weil sie nach Auffassung des Bundesfinanzministeriums nur neue Abgrenzungsfragen schaffen würden.
Die gute Nachricht steckt in der Formulierung. Verlangt wird die Fähigkeit zum Empfang, nicht die Anschaffung einer Software. Ein einfaches E-Mail-Postfach genügt bereits, und die Beteiligten dürfen jeden anderen Weg vereinbaren, der ihnen passt. Wer heute Rechnungen per Mail bekommt, erfüllt diesen Teil also längst.
Ein Punkt dreht die übliche Erwartung um. Für eine E-Rechnung braucht der Absender Ihre Zustimmung nicht. Zustimmungspflichtig ist der umgekehrte Fall, also das PDF oder ein anderes nicht normkonformes elektronisches Format. Sie können eine E-Rechnung damit nicht abwehren, indem Sie sie nicht haben wollen.
Wer von der E-Rechnungspflicht ausgenommen ist
Die Pflicht greift nur, wenn überhaupt eine umsatzsteuerliche Pflicht zur Rechnungsstellung besteht. Damit fallen Rechnungen an Endverbraucher heraus und ebenso die meisten steuerfreien Umsätze nach § 4 Nummer 8 bis 29 UStG, etwa steuerfreie Finanzdienstleistungen oder die Vermietung von Wohnraum. Darüber hinaus nennt das Gesetz fünf Fälle, in denen auch weiterhin eine sonstige Rechnung genügt:
- Kleinbetragsrechnungen bis 250 Euro brutto nach § 33 UStDV. Das ist die Ausnahme mit dem größten Praxisanteil.
- Fahrausweise, die nach § 34 UStDV als Rechnung gelten.
- Leistungen von Kleinunternehmern nach § 34a UStDV, dazu gleich mehr.
- Leistungen an juristische Personen, die keine Unternehmer sind, also zum Beispiel an viele Vereine oder an staatliche Einrichtungen.
- Bestimmte Leistungen an Endverbraucher im Zusammenhang mit einem Grundstück.
Wichtig ist die Leserichtung dieser Liste. Sie erlaubt Ihnen, weiter eine sonstige Rechnung zu stellen, sie verbietet die E-Rechnung aber nicht. Wer seine Abläufe ohnehin umstellt, kann auch Kleinbeträge elektronisch abrechnen und spart sich die Fallunterscheidung im Alltag.
E-Rechnungspflicht für Kleinunternehmer
Für Kleinunternehmer nach § 19 UStG gilt eine Sonderregel, die oft zur Hälfte zitiert wird. Richtig ist: Sie sind vom Ausstellen einer E-Rechnung befreit, dauerhaft und nicht nur während der Übergangszeit, weil Leistungen von Kleinunternehmern nach § 34a UStDV ausgenommen sind. Ebenso richtig ist: Sie müssen E-Rechnungen empfangen können, und zwar seit Anfang 2025 wie jedes andere Unternehmen auch. Dafür genügt ein E-Mail-Postfach.
Eine Stolperstelle liegt im Wechsel der Besteuerungsform. Wer die Kleinunternehmerregelung verlässt und zur Regelbesteuerung wechselt, ist ab diesem Zeitpunkt unter den übrigen Voraussetzungen auch zur Ausstellung verpflichtet. Das passiert selten geplant, sondern meist dann, wenn das Geschäft wächst und die Umsatzgrenze fällt. Wer sein Rechnungswesen vorher schon elektronisch aufgestellt hat, merkt von diesem Wechsel nichts.
Was passiert, wenn Sie keine E-Rechnung ausstellen?
Diese Frage wird oft gestellt und selten ehrlich beantwortet. Es gibt kein eigenes Bußgeld für eine Rechnung im falschen Format, und das Bundesfinanzministerium droht in seinen Erläuterungen keine Sanktion an. Wer daraus schließt, dass nichts passiert, verwechselt allerdings Strafe mit Folge.
Die Folge steht im Nebensatz: Solange eine sonstige Rechnung ausgestellt werden darf, gilt sie für den Vorsteuerabzug weiterhin als ordnungsmäßige Rechnung. Nach Ablauf der Übergangsfrist fällt diese Absicherung weg. Das Risiko landet dann vor allem bei Ihrem Kunden, der aus einer nicht ordnungsmäßigen Rechnung keine Vorsteuer ziehen will.
Praktisch heißt das: Der Druck kommt nicht vom Finanzamt, sondern vom Geschäftspartner, der Ihre Papierrechnung zurückschickt. Bei einer konkreten Rechnung, bei der Sie unsicher sind, fragen Sie Ihre Steuerberatung. Dieser Ratgeber ersetzt keine steuerliche Beratung.
Wie lange Sie eine E-Rechnung aufbewahren müssen
Mit der Pflicht ändert sich auch, was Sie eigentlich aufbewahren. Nach § 14b Absatz 1 UStG muss jede Rechnung, die Sie stellen oder bekommen, acht Jahre lang archiviert bleiben. Bei einer E-Rechnung gilt das zumindest für den strukturierten Teil, und der muss unversehrt in seiner ursprünglichen Form vorliegen.
Der Ausdruck ist damit ein Hilfsmittel und kein Beleg. Wer die Datei in einem Mailpostfach liegen lässt und sich auf den Papierstapel im Ordner verlässt, erfüllt die Anforderung nicht. Praktisch gehört die Datei in ein System, in dem sie unverändert und wiederauffindbar liegt.
E-Rechnung korrigieren: Gutschriften und Berichtigungen
Ein Detail geht in fast allen Übersichten unter, kostet aber im Alltag Nerven. Wenn eine E-Rechnung falsch war, muss die Berichtigung ebenfalls als E-Rechnung erfolgen, und zwar mit dem dafür vorgesehenen Rechnungstyp. Eine korrigierte Papierrechnung zu einer elektronischen Originalrechnung passt formal nicht zusammen.
Während der Übergangsfristen ist das noch entspannt, denn in dieser Zeit darf eine Berichtigung auch ohne E-Rechnung vorgenommen werden. Danach gilt die strengere Regel. Erlaubt bleibt allerdings ein Weg, den viele nicht kennen: Sie dürfen einzelne Positionen auch in einer späteren E-Rechnung berichtigen, solange sich das Berichtigungsdokument eindeutig auf die ursprüngliche Rechnung bezieht.
Für die Praxis heißt das vor allem eines: Das Programm, das Ihre Rechnungen schreibt, sollte auch Korrekturen im selben Format ausgeben können. Wer das erst merkt, wenn die erste Reklamation auf dem Tisch liegt, korrigiert im Zweifel von Hand. In Unusual Suite übernimmt das die Funktion Rechnung berichtigen: Sie erzeugt eine elektronische Gutschrift, die auf die ursprüngliche Rechnung verweist, statt die alte Rechnung zu ändern.
Was Sie jetzt für die E-Rechnungspflicht tun sollten
Der Zeitplan sieht entspannter aus, als er ist. Wer 2026 über der Umsatzgrenze liegt, hat bis zur ersten Pflichtrechnung nur noch wenige Monate, und in dieser Zeit muss ein Ablauf entstehen, der jeden Monat funktioniert. Vier Schritte reichen für den Anfang.
Erstens den Empfang prüfen. Legen Sie eine feste Adresse für Rechnungseingänge fest und klären Sie, wer dort hineinschaut. Das ist in einer halben Stunde erledigt, und der Teil der Pflicht, der heute schon gilt, ist damit abgehakt.
Zweitens den eigenen Umsatz nachsehen. Die Grenze von 800.000 Euro entscheidet über ein ganzes Jahr Aufschub. Diese Zahl kennt Ihre Buchhaltung, und sie gehört in die Planung, nicht ins Bauchgefühl.
Drittens das Rechnungsprogramm ansehen. Erzeugt Ihre Software eine echte strukturierte Datei, oder nur ein PDF mit dem Wort E-Rechnung im Namen? Wer ohnehin wechselt, sollte auch fragen, woher die Rechnungsdaten kommen. Ein Rechnungsprogramm, das Positionen aus erfassten Projektzeiten bildet, spart im Alltag mehr Zeit als jede Formatdiskussion. Welche Arten von Programmen es überhaupt gibt, steht in unserem Überblick zur E-Rechnung Software.
Viertens die Stammdaten aufräumen. Eine E-Rechnung fällt durch, wenn Pflichtfelder fehlen, und die häufigsten Lücken stecken nicht in der Software, sondern in den Kundendaten: veraltete Anschriften, fehlende Rechtsform, keine hinterlegte Mailadresse für den Rechnungsversand.
Unusual Suite ist eine Unternehmenssoftware, in der Kontakte, Projekte, Dokumente, Zeiten und Rechnungen im selben System liegen. Rechnungen werden nach dem XRechnung-Standard in der Syntax CII erzeugt und lassen sich direkt per Mail verschicken. Ebenso wichtig ist, was nicht enthalten ist: ein ZUGFeRD-PDF erzeugt die Software nicht, einen Anschluss an das Peppol-Netz gibt es nicht, und eingehende Rechnungen werden als Dokument abgelegt und durchsuchbar gemacht, ihre XML-Daten aber nicht ausgelesen. Der Schwerpunkt liegt auf Rechnungen zwischen Unternehmen. Wer regelmäßig an öffentliche Auftraggeber fakturiert, klärt vorab, wie die Leitweg-ID in die Rechnung kommt, denn sie gehört nach § 5 der E-Rechnungsverordnung des Bundes in jede Behördenrechnung.
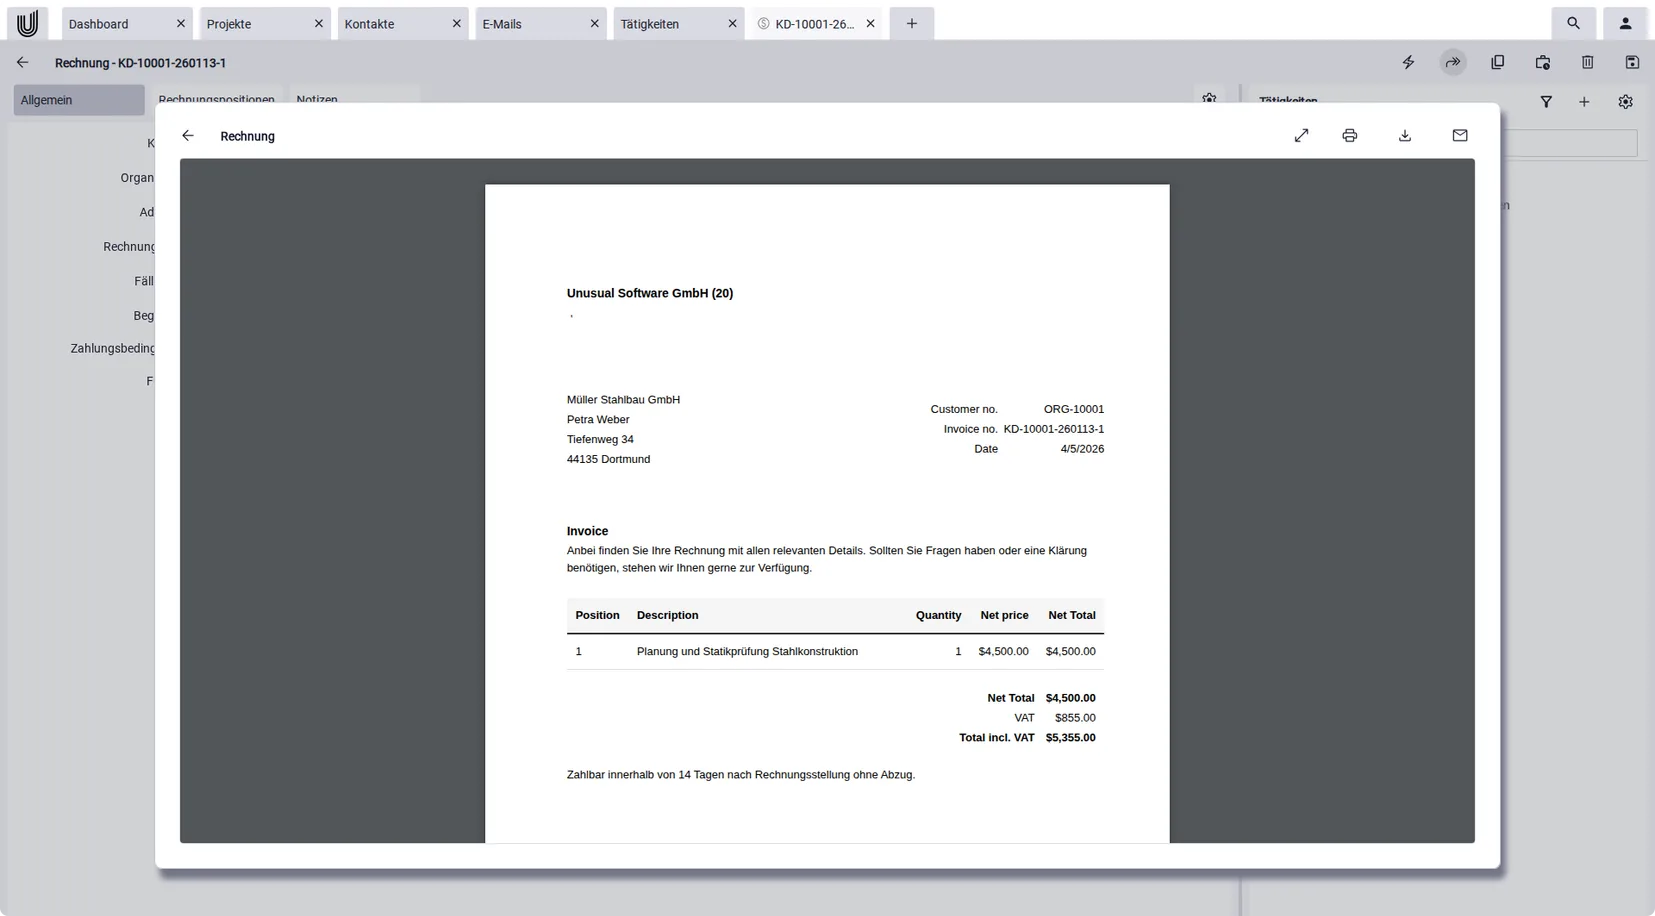
Von der erfassten Stunde
bis zur fertigen E-Rechnung.
Testen Sie in Unusual Suite den Weg von der erfassten Stunde bis zur fertigen E-Rechnung an einem echten Projekt, bevor die Frist Sie dazu zwingt. Die Free Edition ist für eine Person dauerhaft kostenlos.
Jetzt startenFazit: die elektronische Rechnung früh umstellen
Die E-Rechnungspflicht ist kein einzelnes Datum, sondern eine Treppe. Eine Stufe liegt hinter uns, nämlich der Empfang seit Anfang 2025. Zwei liegen vor uns, und welche davon Sie zuerst trifft, entscheidet Ihr Vorjahresumsatz.
Wer erst zum Stichtag umstellt, tut das unter Druck und in der Regel im laufenden Geschäft. Wer vorher eine einzige echte Rechnung elektronisch durch den ganzen Ablauf schickt, findet die Stolperstellen dann, wenn sie nichts kosten. Das ist der eigentliche Rat dieses Ratgebers, und er gilt unabhängig davon, welches Programm Sie am Ende nehmen.
FAQ zur E-Rechnungspflicht
Empfangen müssen alle inländischen Unternehmen seit dem 1. Januar 2025. Für das Ausstellen laufen Übergangsfristen: Wer 2026 mehr als 800.000 Euro Umsatz hatte, stellt ab dem 1. Januar 2027 um, alle übrigen ab dem 1. Januar 2028.
Vom Ausstellen befreit sind Rechnungen an Privatkunden, viele steuerfreie Umsätze, Kleinbetragsrechnungen bis 250 Euro, Fahrausweise, Leistungen von Kleinunternehmern, Leistungen an nichtunternehmerische juristische Personen und bestimmte Grundstücksleistungen an Endverbraucher. Vom Empfang ist niemand befreit.
Ein eigenes Bußgeld dafür gibt es nicht. Nach Ablauf der Übergangsfrist ist eine Papier- oder PDF-Rechnung aber keine ordnungsmäßige Rechnung mehr, was den Vorsteuerabzug Ihres Kunden gefährdet. In der Praxis reklamiert deshalb der Geschäftspartner, nicht das Finanzamt.
Alle, deren Vorjahresumsatz über 800.000 Euro lag. Wer darunter bleibt, darf die Übergangsregelung noch ein Jahr länger nutzen. Entscheidend ist der Umsatz des Rechnungsstellers, nicht der des Empfängers.
Nein. Ein normales PDF gilt als sonstige Rechnung, weil sein Inhalt nicht strukturiert vorliegt und nicht automatisch verarbeitet werden kann. Während der Übergangszeit ist es nur erlaubt, wenn der Empfänger zustimmt. Eine Ausnahme ist ZUGFeRD, weil dort strukturierte Daten im PDF eingebettet sind.
Zur Hälfte. Kleinunternehmer müssen keine E-Rechnungen ausstellen, sie müssen aber welche empfangen können. Wer später zur Regelbesteuerung wechselt, ist ab diesem Zeitpunkt auch zum Ausstellen verpflichtet.